财务催款必备技巧 合法催告、高效回款实战指南
在商业活动中,逾期欠款是许多企业面临的难题。作为接受金融机构委托对逾期欠缴进行催告的专业人员,掌握合法、高效、规范的催款技巧,不仅能提升回款率,还能有效防范法律风险,维护委托方与债务人的合法权益。以下从实务角度出发,梳理财务催款的核心技巧与操作要点。
一、催告前的准备工作:摸清底数,明确依据
催款绝非简单的“打电话要钱”。在接受金融机构委托后,第一步应全面梳理债权资料:借款合同、担保合同、还款记录、逾期天数、利率约定、催收历史等。重点核查债权是否合法有效、诉讼时效是否届满、债务人身份信息是否准确。依据委托协议明确自身权限边界——哪些方式可用、哪些话术禁区、回款账户如何指定,避免越权催收引发合规风险。
二、把握催告时机:早介入、勤跟进
逾期初期是回款的黄金窗口。债务人尚未形成“拖延惯性”,还款意愿相对较强。建议在逾期第3天、第7天、第15天、第30天设置阶梯式催告节点:初期以友好提醒为主,中期明确告知逾期后果,后期强化法律压力。每次催告后记录沟通结果(时间、对象、内容、承诺还款日),形成完整催收台账,既便于后续跟进,也为可能的诉讼保留证据。
三、沟通技巧:依法施压,留有温度
- 身份亮明,语气专业:开场即表明受金融机构委托的身份,说明来电目的,避免含糊其辞引发债务人抵触。
- 倾听为先,找准痛点:了解债务人逾期的真实原因(资金周转、遗忘、争议等),针对性提出还款方案(分期、延期、减免罚息需在委托授权范围内)。
- 明确后果,有理有据:告知逾期将产生的罚息、违约金、征信影响及可能的法律诉讼,用事实和合同条款说话,避免威胁恐吓。
- 控制情绪,保留记录:全程录音(需符合当地法律规定并提前告知),不与债务人发生争吵,对辱骂、威胁等行为保持克制并固定证据。
四、书面催告:规范文书,固定证据
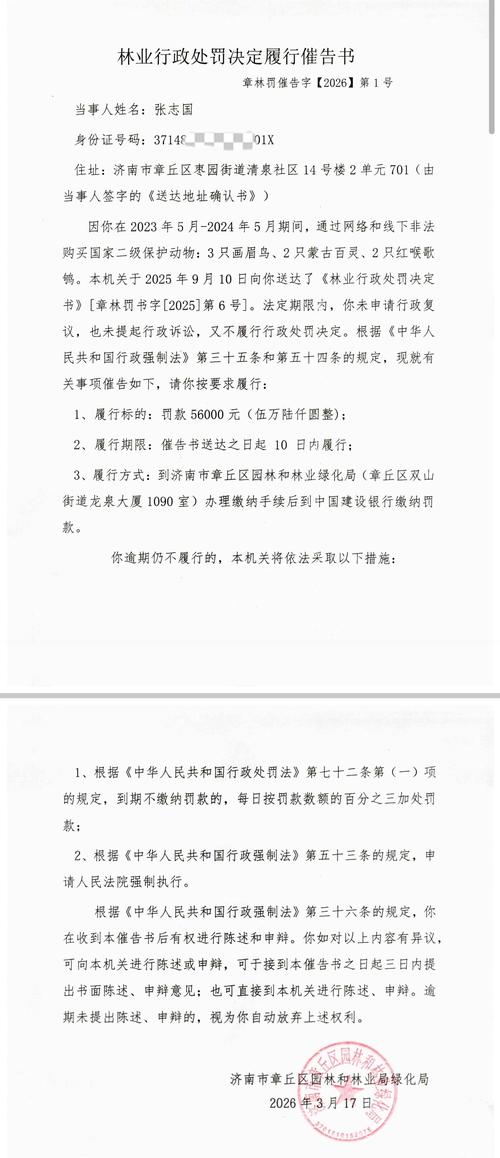
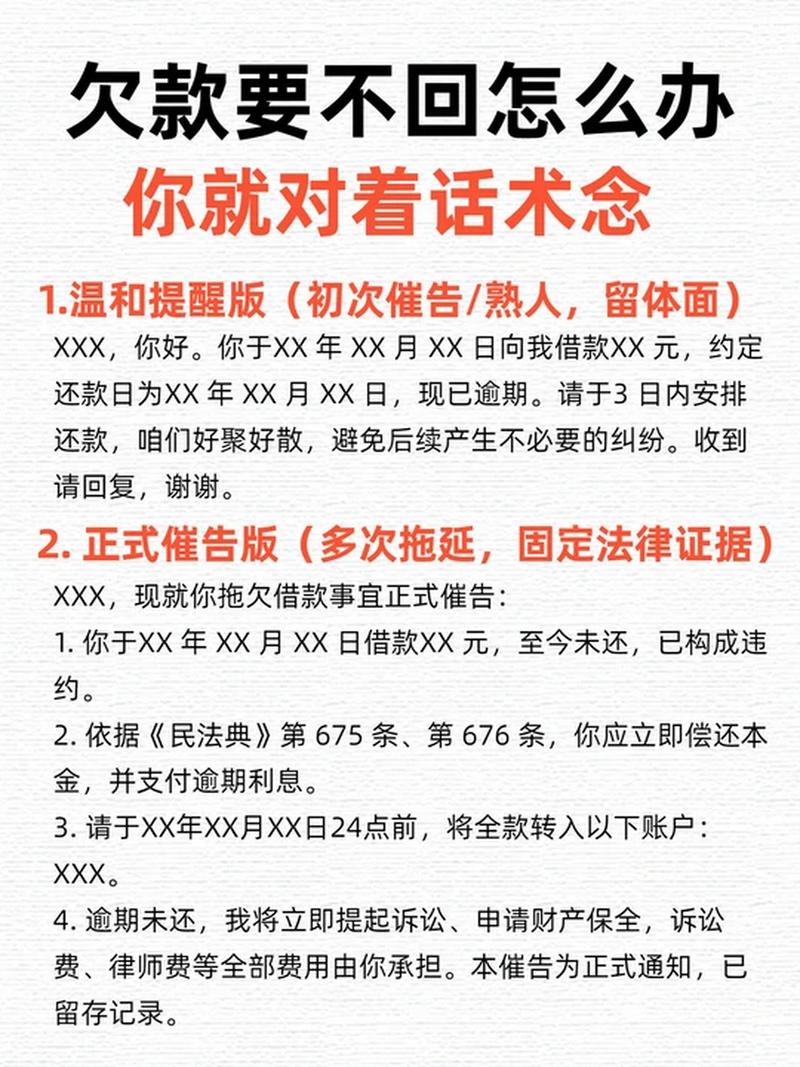
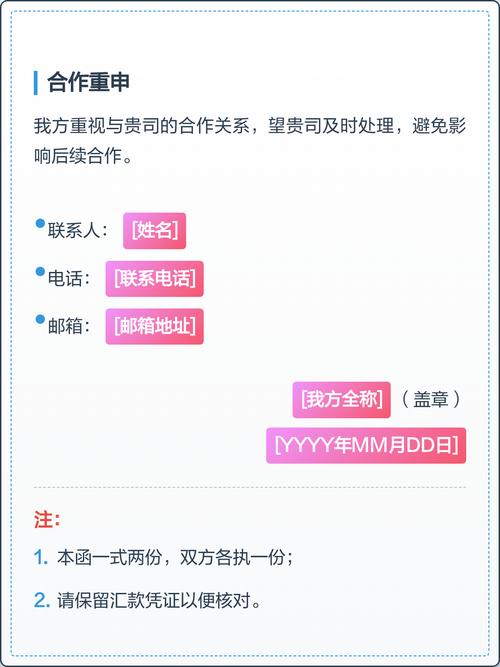
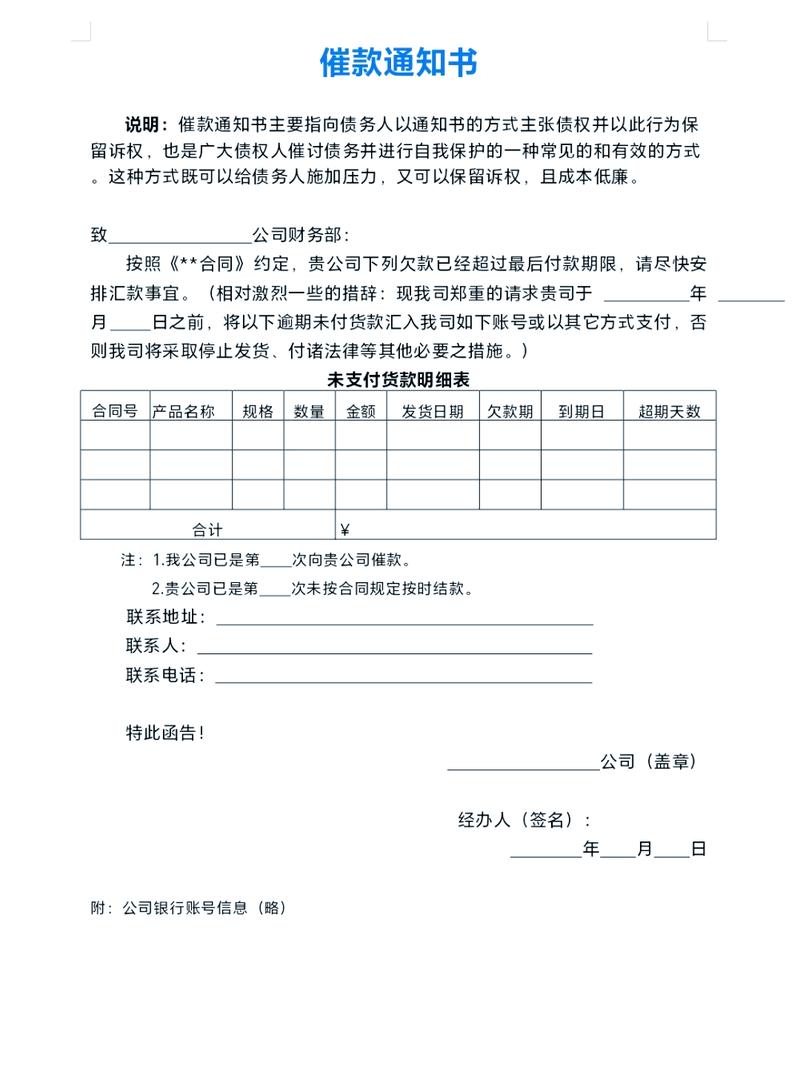
口头催收之外,书面催告是中断诉讼时效、证明催收行为的关键。建议使用规范的《催款函》《律师函》模板,载明债权金额、逾期天数、还款期限、指定账户及法律后果,通过EMS邮寄至合同约定地址并保留邮寄凭证与签收记录。对于失联债务人,可同步尝试短信、电子邮件、微信等电子送达方式,截图存档。
五、分类施策:不同债务人不同策略
- 有还款能力但意愿不足:强化法律后果告知,适时发送律师函,必要时申请支付令或提起诉讼。
- 暂时困难但有还款诚意:协商个性化分期方案,签订书面还款协议,明确违约条款。
- 失联或恶意拖欠:启动地址核查、关联人联系、财产线索排查,及时将情况反馈委托方,由金融机构决定是否进入诉讼或委外催收。
- 存在争议的债务:引导债务人提出书面异议,核实争议焦点,避免激化矛盾,必要时移交委托方处理。
六、合规底线:合法催收是回款的生命线
接受金融机构委托催告,必须严格遵守《民法典》《个人信息保护法》及金融监管部门关于催收业务的各项规定:不得在非合理时间(如晚10点至早8点)电话催收;不得向无关第三人透露债务信息;不得采用恐吓、骚扰、侮辱、虚假陈述等违规手段;不得收取现金或转入个人账户。合规不仅是法律要求,更是长期执业的基础。
七、回款落地:协议签署与款项确认
债务人同意还款后,务必签订书面《还款协议》,明确金额、期限、账户、违约责任。款项到账后,及时向委托方反馈并留存银行流水凭证。若债务人部分履行,应出具收款确认书,避免后续账目不清。回款完成后,整理全套催收档案移交委托方备查。
##
财务催款是专业活、细致活,更是合规活。掌握“准备充分、时机精准、沟通专业、证据完整、分类施策、合规为先”六大要点,才能在受托催告中既高效回款,又守住法律与职业底线。愿每位从业者都能以专业赢得信任,以合规保障回款。
如若转载,请注明出处:http://www.jinbaiwanjr.com/product/52.html
更新时间:2026-11-21 05:17:42